
(Esra Hasnalçacı yazıyor...)
Türkiye’nin küresel rekabet yolculuğunda yeni dönem: Finansmana erişimden finansal stratejiye
Türkiye’nin ekonomik geleceğini, üretim gücünü ne ölçüde ihracata dönüştürebildiği ve bu ihracatı ne kadar sürdürülebilir bir yapıyla büyütebildiği belirleyecektir. Ancak günümüzün küresel ekonomik düzeninde yalnızca kaliteli üretmek, doğru pazarı bulmak ve rekabetçi fiyat sunmak yeterli değildir. Üretilen değerin uluslararası pazarlara taşınabilmesi, tahsilatın güvence altına alınması, işletme sermayesinin doğru yönetilmesi ve finansman maliyetlerinin rekabet gücünü aşındırmaması da en az üretimin kendisi kadar önemlidir.
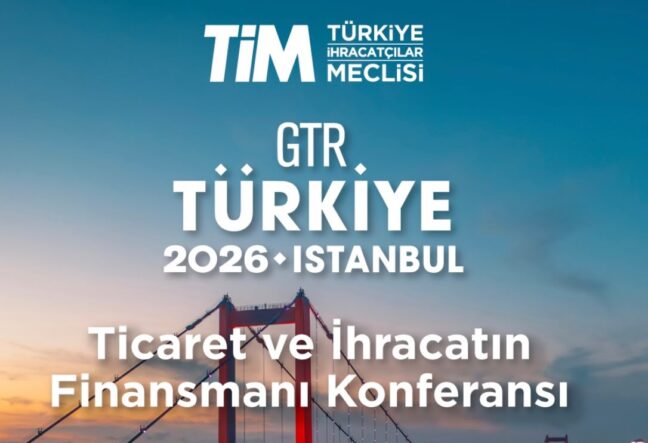
Bu nedenle, Türkiye İhracatçılar Meclisi (TİM) tarafından 20 Ekim 2026 tarihinde İstanbul Swissôtel The Bosphorus’ta düzenlenecek GTR Türkiye 2026 Ticaret ve İhracatın Finansmanı Konferansını, Türkiye’nin ihracat vizyonu açısından önemli bir gündem olarak değerlendiriyorum.
Bu konferansın taşıdığı anlamı yalnızca finansman kuruluşları ile ihracatçıları bir araya getiren bir platform olarak görmüyorum. Asıl mesele, Türkiye’nin üretim potansiyelini küresel pazarlarda daha kalıcı, daha yüksek katma değerli ve daha dirençli bir ekonomik güce dönüştürebilmektir.
Çünkü ihracatın geleceğini belirleyecek temel sorulardan biri şudur: Türkiye, üretme kabiliyeti kadar bu üretimi finanse etme kabiliyetini de geliştirebiliyor mu?
Finansmana erişim, ihracatın görünmeyen rekabet gücüdür
İhracat, çoğu zaman fabrikadan çıkan ürünün sınırları aşması olarak değerlendirilir. Oysa uluslararası ticaretin arka planında son derece kapsamlı bir finansal süreç bulunur. Hammadde alımından üretime, stok yönetiminden lojistiğe, gümrük işlemlerinden sevkiyata ve nihai tahsilata kadar her aşama finansman gerektirir.
Üstelik ihracatçı, çoğu zaman üretim maliyetlerini peşin üstlenirken satış bedelini haftalar, hatta aylar sonra tahsil edebilir. Bu süre boyunca işletmenin sermayesi üretimde, stokta, sevkiyatta veya alacaklarda bağlı kalır.
Finansmana erişimin zorlaşması, kredi maliyetlerinin yükselmesi ya da tahsilat sürelerinin uzaması, doğrudan üretim maliyetlerini etkiler. Bunun sonucunda ihracatçı fiyat avantajını kaybedebilir, yeni siparişleri karşılamakta zorlanabilir veya büyüme fırsatlarını ertelemek zorunda kalabilir.
Burada dikkat çekmek istediğim temel nokta şudur: Finansman, ihracat gerçekleştikten sonra ihtiyaç duyulan bir destek değil, ihracatın gerçekleşmesini mümkün kılan stratejik bir üretim girdisidir.
Dolayısıyla ihracat politikalarını değerlendirirken yalnızca ihracat rakamlarına değil, bu rakamların hangi finansman koşulları altında elde edildiğine de bakmalıyız. İhracatın miktarı kadar niteliği, kârlılığı, tahsilat güvenliği ve işletmelerde bıraktığı ekonomik değer de önemlidir.
Kredi maliyeti ile rekabet gücü arasındaki hassas denge
Uluslararası pazarlarda rekabet eden bir Türk işletmesi, yalnızca rakiplerinin ürün kalitesiyle değil; onların finansmana hangi maliyetle eriştiğiyle de rekabet etmektedir.
Bir ülkedeki ihracatçı daha uzun vadeli ve daha uygun maliyetli finansmana ulaşabiliyorsa müşterisine daha esnek ödeme koşulları sunabilir, daha büyük siparişleri karşılayabilir ve pazardaki konumunu güçlendirebilir. Başka bir ülkedeki üretici ise yüksek finansman maliyetleri nedeniyle aynı ticari fırsatı değerlendiremeyebilir.
Bu durum, finansmanın artık yalnızca bankacılık sektörünün konusu olmadığını açıkça göstermektedir. Finansman, doğrudan dış ticaret politikasının, sanayi stratejisinin ve ülkenin rekabet gücünün bir parçasıdır.
Türkiye açısından öncelik; ihracatçıların ihtiyaçlarını sektör, ölçek, vade ve pazar özelliklerine göre değerlendiren, öngörülebilir ve erişilebilir finansman mekanizmalarının geliştirilmesi olmalıdır.
Kısa vadeli işletme sermayesi ihtiyacı bulunan bir KOBİ ile uzun vadeli yatırım yapan bir sanayi kuruluşunun aynı finansman yaklaşımıyla değerlendirilmesi doğru değildir. İhracatın farklı aşamalarına uygun finansal ürünler geliştirilmeli; kredi, ihracat alacaklarının finansmanı, faktoring, akreditif, banka teminatları ve ihracat kredi sigortası gibi araçlar birbirini tamamlayan bir sistem içerisinde ele alınmalıdır.
Buradaki amaç yalnızca daha fazla kredi kullandırılması değil, doğru finansmanın doğru işletmeye, doğru vadede ve sürdürülebilir bir maliyetle ulaştırılmasıdır.
KOBİ’lerin finansmana erişimi, ihracatın tabana yayılmasıdır
Türkiye’nin ihracat potansiyelini büyütmek istiyorsak KOBİ’leri bu tartışmanın merkezine yerleştirmeliyiz.
Büyük ölçekli işletmelerin finansal kaynaklara, uluslararası bankacılık ilişkilerine ve profesyonel risk yönetimi sistemlerine erişim imkânları daha geniş olabilir. Ancak küçük ve orta ölçekli işletmeler, aynı imkânlara her zaman aynı koşullarda ulaşamayabilir.
Oysa birçok sektörde üretim zincirinin önemli bir bölümünü KOBİ’ler oluşturur. Büyük ihracatçıların tedarikçileri, yan sanayi işletmeleri, bölgesel üreticiler ve belirli ürünlerde uzmanlaşmış firmalar bu zincirin vazgeçilmez halkalarıdır.
Ana ihracatçı güçlü olsa bile tedarikçisinin finansman sıkıntısı yaşaması, üretim ve teslimat sürecini aksatabilir. Dolayısıyla KOBİ’lerin finansmana erişimi yalnızca işletmelerin kendi büyüme meselesi değil, bütün ihracat ekosisteminin dayanıklılığı açısından da önemlidir.
Bu noktada alacak temelli finansman modellerinin, tedarik zinciri finansmanının, ihracat kredi sigortasının ve dijital başvuru süreçlerinin geliştirilmesi büyük değer taşıyabilir.
Finans kuruluşlarının değerlendirme süreçlerinde yalnızca geçmiş bilanço büyüklüklerine değil; işletmenin sipariş portföyüne, ihracat sözleşmelerine, tahsilat yapısına ve güvenilir ticari ilişkilerine de uygun ölçüde ağırlık verilmesi üzerinde durulmalıdır.
Elbette risk değerlendirmesinden vazgeçmek değil, riski daha doğru ölçmek gerekir. Çünkü sağlıklı finansmana erişim ile finansal disiplin birbirinin alternatifi değil, tamamlayıcısıdır.
Ticari riskleri yönetmeden sürdürülebilir ihracat mümkün değildir
Uluslararası ticaret, farklı ülkelerin ekonomik koşullarını, hukuki düzenlemelerini, ödeme alışkanlıklarını ve siyasi risklerini aynı anda yönetmeyi gerektirir.
İhracatçının malını göndermesi, ticari başarının tamamlandığı anlamına gelmez. Asıl başarı, satışın kârlı biçimde sonuçlanması ve bedelin zamanında tahsil edilmesiyle ortaya çıkar.
Alıcının ödeme güçlüğü, ülke riskleri, döviz kuru hareketleri, lojistik kesintiler, faiz değişimleri ve sözleşme uyuşmazlıkları işletmelerin mali yapısını etkileyebilir. Bu nedenle finansman stratejisi, risk yönetiminden ayrı düşünülemez.
Özellikle yeni pazarlara açılan işletmelerin müşteri ve ülke risklerini analiz etmeleri, uygun ödeme yöntemlerini seçmeleri, gerektiğinde ihracat kredi sigortasından yararlanmaları ve kur risklerini ölçülü biçimde yönetmeleri önem taşır.
Finansal araçların seçimi ise işletmenin nakit akışına, sözleşme koşullarına ve risk taşıma kapasitesine göre yapılmalıdır. Her işletme için aynı çözümün geçerli olmasını bekleyemeyiz.
Benim yaklaşımıma göre ihracatçının finansal başarısı, yalnızca ne kadar kaynağa ulaştığıyla değil, o kaynağı ne kadar doğru yönettiğiyle ölçülmelidir.
Yeşil dönüşüm ve dijitalleşme, finansmanın yeni yönünü belirliyor
Küresel ticarette rekabet koşulları değişirken finansman ihtiyacının niteliği de değişmektedir. Artık ihracatçılar yalnızca üretimlerini finanse etmekle kalmıyor; enerji verimliliği, düşük karbonlu üretim, izlenebilir tedarik zincirleri, dijital altyapı ve uluslararası standartlara uyum için de yatırım yapmak zorunda kalıyor.
Özellikle Avrupa Birliği başta olmak üzere önemli ihracat pazarlarında sürdürülebilirlik, karbon yoğunluğu ve tedarik zinciri şeffaflığı giderek daha fazla önem kazanıyor. Bu alanlarda hazırlıksız kalan işletmelerin ilerleyen dönemde maliyet, pazara erişim ve müşteri ilişkileri açısından dezavantaj yaşaması mümkündür.
Bu nedenle yeşil dönüşüm finansmanı ile dijital dönüşüm yatırımları, ihracatın geleceğine yönelik stratejik bir başlık olarak değerlendirilmelidir.
Enerji verimliliği yatırımları, yenilenebilir enerji kullanımı, kaynak tasarrufu, üretim süreçlerinin dijitalleştirilmesi ve karbon verilerinin ölçülmesi; doğru planlandığında işletmelerin maliyet yapısını iyileştirebilir ve uluslararası müşteriler karşısındaki konumunu güçlendirebilir.
Burada önemli olan, finansman desteğinin yalnızca yatırımın başlangıç maliyetine odaklanmamasıdır. Yatırımın geri dönüş süresi, verimlilik artışı, ihracat gelirine katkısı ve uzun vadeli rekabet gücü birlikte değerlendirilmelidir.
Türkiye’nin ihracat finansmanı politikası, bugünün siparişlerini karşılamanın yanında yarının üretim modelini de finanse edebilmelidir.
Finansman sisteminde kurumlar arası iş birliği şarttır
TİM’in düzenlediği bu konferansın ortaya koyabileceği en önemli fırsatlardan biri, ihracatçılar ile finansman ekosisteminin ortak bir gündem etrafında buluşmasıdır.
Bankalar, ihracat kredi kuruluşları, sigorta şirketleri, faktoring kuruluşları, kamu kurumları, reel sektör temsilcileri ve uluslararası finans kuruluşları aynı ekonomik zincirin farklı parçalarıdır.
Bu aktörlerin birbirinden bağımsız çözümler üretmesi yerine, ihracatçının gerçek ihtiyaçlarını esas alan tamamlayıcı bir yaklaşım geliştirmesi gerekir.
Örneğin bir ihracatçı siparişini finanse edebilmek için krediye, sevkiyat sırasında uygun ödeme güvencelerine, tahsilat aşamasında ise alacak finansmanına ihtiyaç duyabilir. Bu süreçlerin birbirini tamamlaması, işletmenin hem nakit akışını hem de ticari güvenliğini güçlendirebilir.
Aynı şekilde kamu desteklerinin, özel sektör finansmanının ve uluslararası kaynakların hangi alanlarda birbirini tamamlayabileceği de değerlendirilmelidir. Burada temel ölçüt, desteğin miktarından önce ekonomik etkisi olmalıdır.
Finansman kaynaklarının üretime, ihracata, istihdama, teknolojiye ve katma değer artışına ne ölçüde katkı sağladığı açık biçimde izlenmelidir.
Konferans sonrasında hangi adımlar atılmalı?
Böylesine önemli bir buluşmanın kalıcı değeri, yalnızca gündeme getirdiği konularla değil, bu konuların uygulanabilir politikalara ve ölçülebilir sonuçlara dönüşmesiyle ortaya çıkacaktır.
Bu çerçevede Türkiye’nin ihracat finansmanı yaklaşımında beş temel ilkenin öne çıkması gerektiğini düşünüyorum:
Birincisi, öngörülebilirlik. İhracatçı yatırım, üretim ve sipariş kararlarını verirken finansmana hangi koşullarda ulaşabileceğini makul ölçüde öngörebilmelidir.
İkincisi, erişilebilirlik. Finansman mekanizmaları yalnızca büyük işletmelerin değil, ihracat potansiyeli taşıyan KOBİ’lerin ve yeni pazarlara açılmak isteyen üreticilerin de ihtiyaçlarına cevap verebilmelidir.
Üçüncüsü, çeşitlilik. İşletmelerin farklı vadelerdeki ihtiyaçları için kredi, alacak finansmanı, sigorta, garanti ve tedarik zinciri finansmanı gibi araçlar birlikte değerlendirilebilmelidir.
Dördüncüsü, risk yönetimi ve finansal disiplin. Kaynakların etkin kullanımı, sağlıklı nakit akışı planlaması, doğru ödeme yöntemleri ve risklerin erken tespiti finansman sisteminin ayrılmaz parçaları olmalıdır.
Beşincisi, ölçülebilir sonuçlar. Geliştirilen programların ihracat hacmine, ihracatçı sayısına, finansman maliyetlerine, tahsilat sürelerine, KOBİ’lerin pazarlara erişimine ve katma değerli üretime etkisi düzenli olarak değerlendirilmelidir.
Bu ilkeler doğrultusunda konferans sonrasında sektör temsilcilerinin katılımıyla somut bir eylem planı hazırlanması, sorumlu kurumların belirlenmesi ve gelişmelerin belirli aralıklarla kamuoyuyla paylaşılması önemli bir adım olacaktır.
Çünkü ekonomik hayatta iyi fikirlerin gerçek değeri, uygulanabildikleri ve sonuç üretebildikleri ölçüde ortaya çıkar.
Türkiye’nin ihracat hedefi, yalnızca daha fazla satmak olmamalıdır
Türkiye’nin küresel ticaretteki konumunu güçlendirmek için ihracat rakamlarını büyütmek elbette önemlidir. Ancak uzun vadeli başarıyı yalnızca toplam ihracat tutarıyla değerlendirmek eksik bir yaklaşım olur.
İhraç edilen ürünün katma değeri, işletmenin kârlılığı, yerli üretimin payı, teknoloji kullanımı, yeni pazarlara erişim, istihdamın niteliği ve elde edilen gelirin ekonomiye katkısı da aynı derecede dikkate alınmalıdır.
Daha fazla ihracat yaparken finansman maliyetleri nedeniyle kârlılığı kaybeden bir işletmenin büyümesi ne kadar sürdürülebilirdir? Daha fazla sipariş alan ancak işletme sermayesi yetersizliği nedeniyle üretimini zamanında gerçekleştiremeyen bir sanayi kuruluşu, sahip olduğu potansiyeli ne ölçüde kullanabilir?
Bu soruların cevapları, ihracat stratejimizin yalnızca ticari hedeflerden değil, bütüncül bir finansman ve üretim anlayışından hareket etmesi gerektiğini göstermektedir.
Türkiye’nin ihtiyacı; finansmanı üretimle, üretimi teknolojiyle, teknolojiyi katma değerle ve bütün bu unsurları uzun vadeli rekabet gücüyle birleştiren bir ekonomik yaklaşımdır.
Sonuç: Finansmanı doğru yöneten, geleceğini daha sağlam inşa eder
TİM’in GTR Türkiye 2026 Ticaret ve İhracatın Finansmanı Konferansı vesilesiyle altını çizmek istediğim temel düşünce şudur: Türkiye’nin ihracat başarısı, yalnızca üretim kapasitesinin büyüklüğüyle değil, bu kapasiteyi destekleyen finansman sisteminin kalitesiyle de belirlenecektir.
Üreticinin emeğini, girişimcinin cesaretini ve ihracatçının uluslararası pazarlardaki mücadelesini sürdürülebilir ekonomik değere dönüştürmek istiyorsak finansmana erişimi stratejik bir öncelik olarak ele almalıyız.
Bunun için kaynakların doğru yönlendirilmesi, finansman maliyetlerinin rekabet gücü üzerindeki etkisinin gözetilmesi, KOBİ’lerin desteklenmesi, ticari risklerin etkin yönetilmesi ve yeşil-dijital dönüşümün finanse edilmesi gerekmektedir.
Aynı zamanda kamu, finans sektörü ve reel sektör arasında güvene dayalı, şeffaf ve sonuç odaklı bir iş birliği kurulmalıdır.
Ben inanıyorum ki Türkiye, üretim gücünü doğru finansman modelleriyle desteklediği, işletmelerinin önünü daha öngörülebilir koşullarla açtığı ve ekonomik kaynaklarını yüksek katma değerli alanlara yönlendirdiği ölçüde küresel ticarette daha güçlü bir konuma ulaşacaktır.
Çünkü mesele yalnızca bugün ne kadar ihracat yaptığımız değildir. Asıl mesele, yarın hangi pazarlarda yer alacağımız, hangi teknolojileri üreteceğimiz, hangi değeri ülkemizde bırakacağımız ve bu büyümeyi ne kadar sürdürülebilir kılacağımızdır.
İhracatın geleceği, üretim gücü ile finansal aklın aynı hedef doğrultusunda buluşmasına bağlıdır. Türkiye’nin ekonomik hedeflerine ulaşmasında bu birlikteliğin güçlendirilmesi, hepimizin ortak sorumluluğudur.